Порядок подачи 6-НДФЛ
Кто сдает. Расчет обязаны подавать налоговые агенты — организации и ИП, которые в течение года начисляли или выплачивали доходы физическим лицам: своим сотрудникам, учредителям, а также исполнителям по договорам ГПХ. Исключение составляют налоговые агенты на АвтоУСН — они 6-НДФЛ не сдают.
Если доход выплачивался самозанятым (НПД) или ИП по договорам ГПХ, сведения по ним в 6-НДФЛ не включают. В расчет также не попадает матпомощь и подарки в размере до 4 000 руб.
Когда сдавать. Сдать расчет в налоговую необходимо:
- до 25 числа месяца, следующего за отчетным периодом, — за 1 квартал, полугодие и 9 месяцев;
- до 25 февраля следующего года — расчет за год.
Если последний день выпадает на праздник или выходной, срок переносится на ближайший рабочий день. При просрочке в подаче 6-НДФЛ более чем на 20 рабочих дней, ФНС наложит блокировку на расчетные счета.
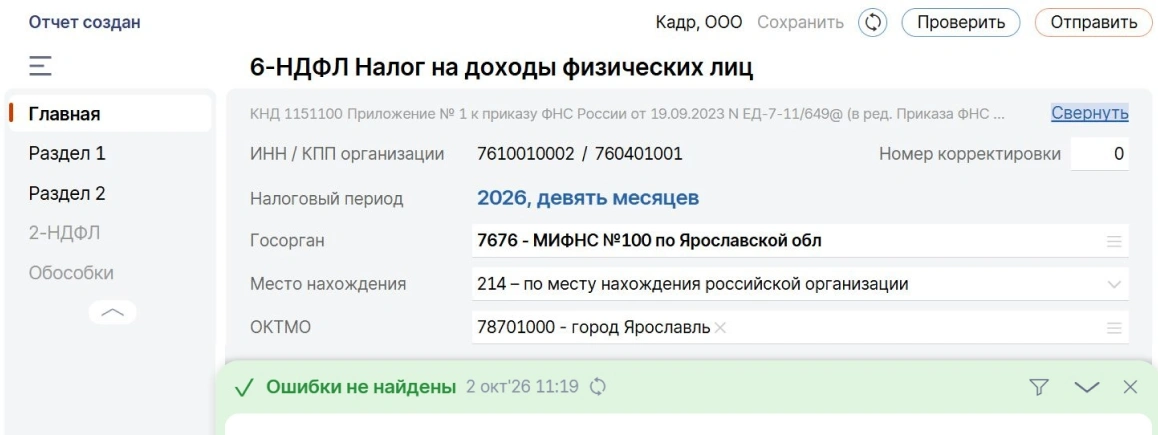
Форма. 6-НДФЛ сдают по форме из приказа ФНС от 19.09.2023 № ЕД-7-11/649@ в редакции от 09.01.2024.
Куда сдавать. 6-НДФЛ подают по месту жительства ИП или месту регистрации организации. Законом предусмотрены исключения для ИП на патенте и для обособленных подразделений компаний:
|
Категория |
В какую инспекцию подавать |
|
ИП на ПСН |
В инспекцию, которая выдала патент. |
|
Обособленные подразделения |
В инспекцию по адресу самого подразделения или в инспекцию по адресу ответственного подразделения. Если головная компания и обособленные подразделения расположены в одном муниципальном образовании, ответственным можно выбрать головную компанию или одну из обособок. |
Способы сдачи. Способ зависит от количества физлиц, которым выплачивался доход:
- 9 и менее — можно на бумаге или в электронном виде по своему выбору;
- 10 и более — только в электронном виде.
Автоматизировать заполнение и подачу отчетности по персоналу легко с Saby.
Электронная отчетность